
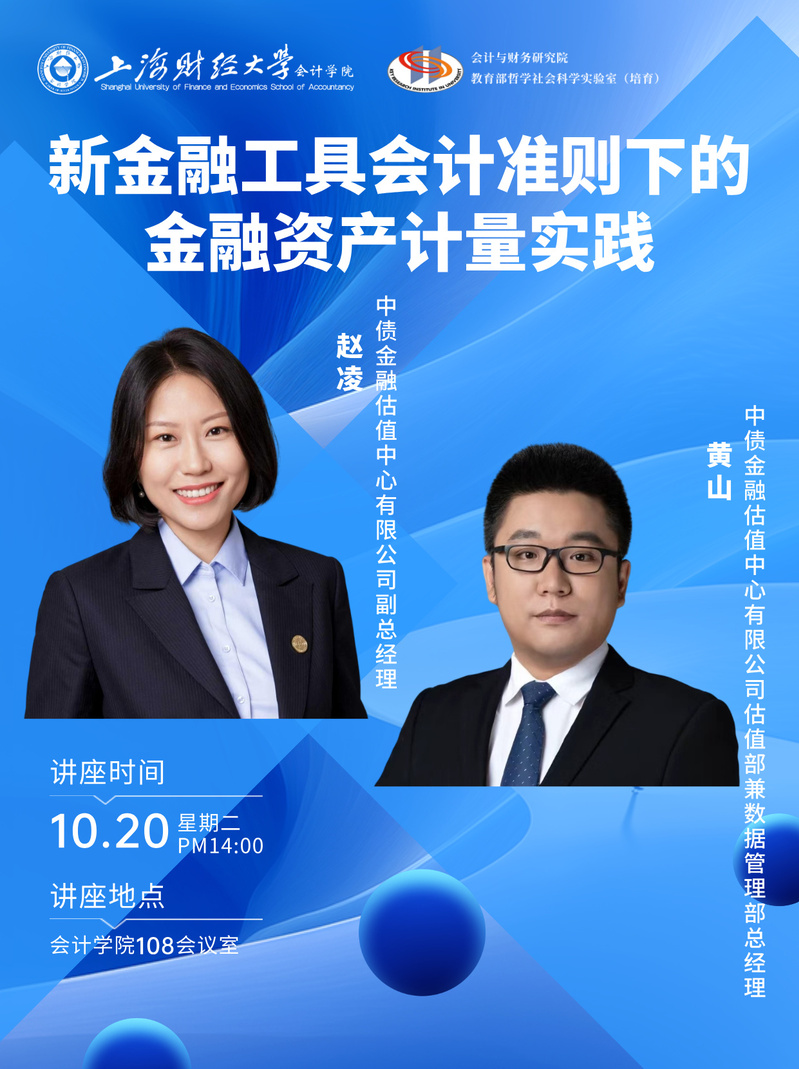
【讲座时间】2026年10月20日 14:00
【讲座地点】会计学院108室
【讲座主题】新金融工具会计准则下的金融资产计量实践
【嘉宾介绍】赵凌,中债金融估值中心有限公司副总经理
金融硕士,现任中债金融估值中心有限公司副总经理。她长期从事中债收益率曲线、估值及指数的研发及编制工作,拥有近二十年工作经验。任职期间,赵凌推动了中债收益曲线及估值在债券市场前台交易、中台风险管理及后台会计记账的应用发展,丰富完善中债指数体系,并积极推动指数及指数化投资在资管业务中的应用。
【嘉宾介绍】黄山,中债金融估值中心有限公司估值部兼数据管理部总经理
中债金融估值中心有限公司估值部兼数据管理部总经理,是债券估值领域的资深专家。团队所负责的中债收益率曲线和估值,是中国债券市场最为权威的定价基准,为超过200万亿的金融资产提供定价参考,同时也是财政部、人民银行等主管部门进行金融监管的重要抓手,2016年,所负责编制的3个月国债收益率被国际货币基金组织纳入了特别提款权(SDR)利率篮子,成为其中唯一的由金融基础设施编制的国债收益率。讲课风格条清缕析、深入浅出,启发性较强。
【内容提要】
近年来,在新金融工具会计准则与资管新规双重政策驱动下,资管行业净值化转型持续深化。新金融工具会计准则在金融资产分类、计量和减值确认等方面的变化给市场机构实施落地带来挑战。中债金融估值中心立足定价基准职能,推出由中债SPPI(合同现金流量测试)、中债估值和中债ECL(预期信用损失)共同组成的中债新金融工具会计准则解决方案,有效解决了市场机构在实施新会计准则中面临的现实困难。本次讲座结合新准则落地实践,系统讲解SPPI、估值和ECL原理与应用案例,深入解读准则要求、剖析实务难点,助力提升金融资产分类客观性与会计处理一致性,实现新准则平稳切换。

 TOP